2026.11.13
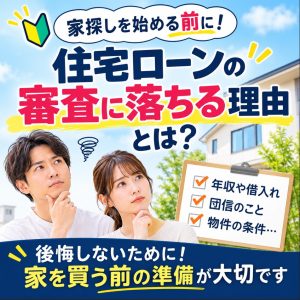
住宅ローンの審査に落ちる理由とは?
「いい物件が見つかったら、住宅ローンについて考えよう」
そう思っていませんか?
実は、これはおすすめできません。
家を探し始める前に、住宅ローンの事前審査や資金計画を済ませておくことは、家を購入するうえで基本となる準備です。
自分がいくら借りられるのか、毎月いくらなら無理なく返済できるのか。
これを知らずに物件探しを始めてしまい、気に入った家が見つかっても予算が合わずで「せっかく休みを取って内覧たくさんしたのに」と悔やんだり、事前審査が条件の物件の申込みに間に合わず購入のチャンスを逃してしまったお客様をたくさん見てきました。
家探しは、物件を見に行くことから始めるのではありません。
まずはお金のことを整理して、自分に合った予算を知ること。
そこから物件探しを始めるのが、後悔しない家選びの第一歩です。
住宅ローンの審査に落ちてしまうこともあります
住宅ローンは、希望すれば誰でも借りられるわけではありません。
金融機関による審査があり、次のような理由で借入れが難しくなることがあります。
1.年収に対して借入希望額が大きい
2.車のローンやカードローンなど、ほかの借入れがある
3.クレジットカードや携帯電話料金などの支払いを滞納したことがある
4.転職したばかりなど、勤続年数や収入面に不安がある
5.健康状態などが理由で、団体信用生命保険(団信)に加入できない
特に知っておいていただきたいのが、健康状態と年齢のことです。
多くの住宅ローンでは、万が一に備える団体信用生命保険(団信)への加入が必要です。
そのため、健康状態によっては住宅ローンを借りることが難しくなる場合があります。
年齢を重ねるにつれて健康上の問題が出てくる可能性もありますし、住宅ローンには完済時年齢などの条件もあります。
もちろん、若ければ必ず審査に通るわけではありませんし、年齢を重ねてからでも住宅ローンを借りられるケースはあります。
それでも、健康状態に問題がなく、返済期間も長く設定しやすい若いうちに住宅購入を検討しておくことには、大きなメリットがあります。
「まだ先のこと」と思っている方も、まずは自分が住宅ローンを借りられるのか、いくらくらい借りられるのかを知っておくことが大切です。
物件探しを始める前に、住宅ローンのことも一緒に考えてみましょう。